Il calendario del CSE per i prossimi mesi è decisamente fitto: entro marzo del 2027 saranno infatti migrate 9 nuove Banche e, in parallelo, prosegue il confronto con almeno altre 4 prospect.
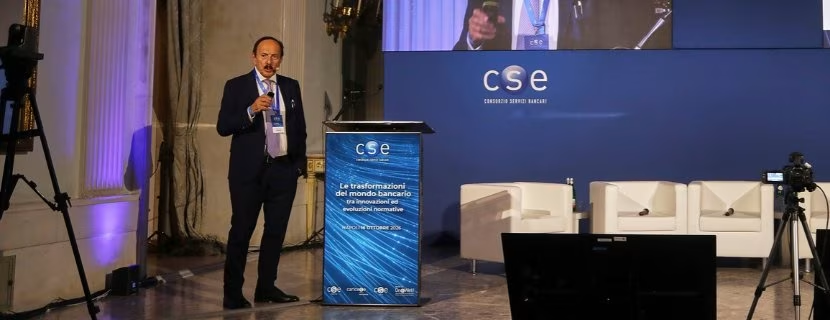
«In Italia siamo l’unico grande outsourcer bancario esclusivamente partecipato da Banche – ha sottolineato Vittorio Lombardi, Amministratore Delegato del CSE, aprendo la tradizionale Convention di ottobre, che quest’anno si è tenuta a Napoli – e vogliamo difendere il nostro modello di entità al servizio delle Banche, con 22 Banche socie e meccanismi anti-scalata che impediscono qualunque deriva speculativa».

La crescita organica
Con oltre 300 milioni di fatturato, 55 milioni di utili previsti nel 2026 e 170 milioni di patrimonio, il CSE punta a crescere in maniera organica, «sfruttando il nostro ottimo posizionamento di mercato e la nostra solidità finanziaria – ha premesso Lombardi. Siamo interessati a eventuali acquisizioni, ma di società che ci portino know-how ed esperienze utili a diversificare/ampliare l’offerta e ad anticipare le esigenze delle Banche».
Nuove competenze a servizio dell’evoluzione tecnologica
Di fronte all’enorme e rapida trasformazione tecnologica in corso, il CSE si sta adattando anche in termini di competenze: ai suoi oltre 1.000 collaboratori, con un’età media di 34 anni, si aggiungeranno sempre meno programmatori e sempre più analisti e specialisti di processi.

«Dobbiamo aiutare le Banche a riprogettare i processi alla luce delle nuove tecnologie, in primis dell’intelligenza artificiale – ha spiegato Lombardi – e aumentare il nostro supporto funzionale, normativo ed innovativo alle Banche. Dovremo agire, in parte, come un “ufficio studi” e un “ufficio organizzazione” centralizzato, per compensare la diminuzione di know-how funzionali all’interno delle Banche, l’ampliamento delle tematiche anche normative, e sfruttare le ultime tecnologie».
Oltre 800 progetti in corso
E, infatti, 700 persone sono dedicate a 840 progetti evolutivi e di manutenzione in corso, e sono 110 milioni di euro di investimenti per la sola innovazione previsti dal Piano Strategico 2025-2027. Negli ultimi mesi sono state rilasciate le nuove versioni della app di mobile banking e il “fast lending”, cioè l’automazione dei processi di credito dai mutui ai micro-finanziamenti digitali.
È stata sviluppata una piattaforma da utilizzare come unico punto di accesso al sistema ed a tutte le applicazioni, che è totalmente integrata con il nuovo Wealth Management, il nuovo Condition Manager ed il nuovo CRM. Tutte queste funzionalità sono completamente usufruibili presso le strutture della Banca e/o totalmente in mobilità. Tale piattaforma è già in produzione per i promotori di Banca Generali.
Trattasi di una soluzione che permetterà alle Banche di modificare ed efficientare le relazioni e la gestione dei clienti. Nel maggio del 2027 è prevista l’implementazione di questo front-end unico, nato inizialmente per i clienti private, anche per il segmento retail, consentendo al consulente di gestire l’intero processo, dall’onboarding alla definizione del contratto cliente tutto in digitale.
La Data Platform per la governance dei dati e la misurazione del rischio IT
Altri cantieri prossimi al traguardo riguardano lo sviluppo di una Data Platform per la certificazione e validazione dei dati, nell’ottica di quella Data Governance che il Regolamento DORA da un lato e la crescente adozione dell’intelligenza artificiale dall’altro, hanno ormai reso essenziale per le Banche.
Il CSE ha, tra l’altro, già avviato anche un progetto di “Data Masking”, cioè il mascheramento dei dati sensibili, come quelli finanziari o sanitari, in transito oppure archiviati sui sistemi delle Banche.
Una serie di progetti sono invece focalizzati sulla gestione e sulla mitigazione dei rischi. L’intelligenza artificiale rafforza la nuova piattaforma antifrode, che monitora circa un milione di clienti e che, nel 2026, ha già rilevato 200 eventi sospetti, di cui 20 fraudolenti.
Il crescente numero di attacchi informatici subiti dalle imprese e dai servizi essenziali nel nostro Paese, specie in questi mesi di guerra ibrida, ha portato il CSE a sviluppare un rating interno per misurare il Rischio IT: espresso con un numero da 1 a 1.000, valuta una serie di parametri e viene condiviso con le Banche clienti per valutare misure adeguate. Ai due data center centrali, operativi in modalità active-active, è stato aggiunto un terzo sito di dati, separato e aggiornato ogni 30 minuti, per prevenire attacchi che possono contaminare i due siti primari.
Le nuove frontiere: tra Euro Digitale in fase di test e strategie chiare per l’AI
Infine, si guarda a due tecnologie note anche al grande pubblico e alla clientela finale, dato il loro potenziale per trasformare le nostre vite quotidiane, cioè l’Euro Digitale e l’intelligenza artificiale.
Sul primo, come noto, siamo ancora alla fase del monitoraggio delle normative europee, ancora in evoluzione, e dei test in corso. Sull’intelligenza artificiale, invece, le prime applicazioni concrete sono già reali: abbiamo già citato il riconoscimento delle frodi sui canali virtuali (il CSE gestisce quasi 5 milioni di clienti sui canali virtuali), ma si sta introducendo l’AI in tanti ambiti fra cui Crediti, Finanza e a supporto del call center.
Il CSE ha evidenziato che per governare il potenziale dell’intelligenza artificiale serve una strategia chiara e precisa: ecco quindi che è stata sviluppata una AI Platform, interna, con regole e policy centralizzate, proprio per governare tutte le implementazioni in ambito AI e mitigare i rischi per le Banche clienti.
Questo articolo è stato pubblicato sul numero di novembre 2026 di AziendaBanca ed è eccezionalmente disponibile gratuitamente anche sul sito web. Se vuoi ricevere AziendaBanca, puoi abbonarti nel nostro shop.