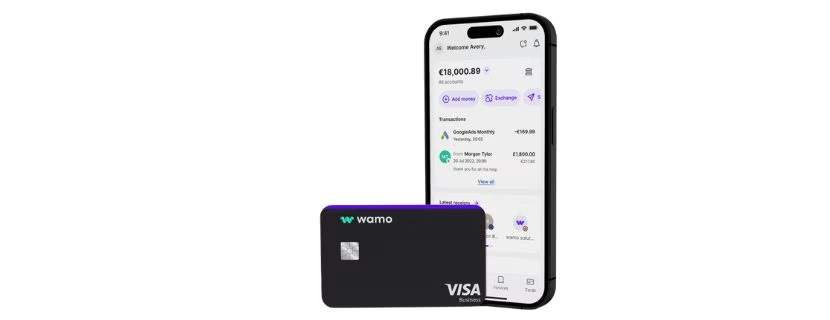
Se sei un libero professionista oppure un imprenditore, potresti essere interessato a Wamo, un conto business digitale per gestire pagamenti, carte e spese da un’app. Il piano Freemium non prevede un canone, mentre quelli a pagamento includono soglie crescenti per bonifici, prelievi e incassi POS.
Le differenze tra piani vanno valutate con attenzione, ad esempio per quanto riguarda operazioni incluse e commissioni aggiuntive.

Cos’è Wamo e come funziona
Wamo è una fintech che propone un conto business digitale per professionisti, startup e piccole e medie imprese. L’offerta comprende un IBAN europeo, carte Visa fisiche e virtuali, strumenti per la gestione delle spese e delle fatture e la possibilità di ricevere pagamenti in più valute. La società dichiara di supportare 22 valute; prima di utilizzarle per incassi o pagamenti internazionali è opportuno verificare quali operazioni siano effettivamente disponibili e a quali condizioni.
L’operatività avviene tramite app e servizi online. La proposta può essere utile a chi non ha bisogno di versare contante in filiale e preferisce assegnare carte ai collaboratori, monitorando le spese in un unico ambiente.

Un IBAN europeo non equivale necessariamente a un IBAN italiano: per esigenze come l’addebito di servizi o la gestione di pagamenti con controparti italiane, conviene controllare il paese di emissione e verificare che sia accettato dai soggetti coinvolti. Tipicamente, non sono supportate metodologie di pagamento nazionali, come PagoPA, F24 e CBILL.
Wamo è regolamentata dall’autorità finanziaria finlandese, FIN-FSA.
Per chi vuole mettersi in proprio, è disponibile una partnership con FidoCommercialista. I professionisti possono aprire una partita IVA a condizioni agevolate e accedere per un anno ad alcuni servizi finanziari e fiscali a tariffe ridotte, oppure gratuiti, grazie a FidoCommercialista.
Wamo
- Conto business 100% online con IBAN UE, apertura in circa 10 minuti
- Carte di debito Visa fisiche e virtuali, con limiti di spesa per i collaboratori
- Sotto-conti, multivaluta (22 valute), pagamenti massivi e fatturazione
- Integrazione con Xero e POS Adyen con commissioni azzerate fino a 36 mesi sotto soglia
- Istituto di moneta elettronica vigilato dalla FIN-FSA finlandese; assistenza da persone reali via chat, WhatsApp ed email
- Bonifici locali in uscita a 0,99€ l’uno
- 1 carta fisica e 1 virtuale incluse
- Prelievi ATM costo 2,19%
- Bonifici locali in uscita a 0,49€ l’uno
- 1 carta fisica e 1 virtuale incluse
- Costa 192 euro l’anno (16 al mese) oppure 20 euro al mese con pagamento mensile
- 50 bonifici locali al mese inclusi, poi 0,49€ l’uno
- 5 carte fisiche e 10 virtuali, fino a 10 sotto-conti
- Cashback dello 0,5% sulle spese con carta
- Costa 588 euro l’anno (49 al mese) oppure 59 euro al mese con pagamento mensile
- 250 bonifici locali al mese inclusi
- 100 carte fisiche e 100 virtuali, fino a 100 sotto-conti
- Cashback dell’1% sulle spese con carta (con piano annuale)
- Costa 1.068 euro l’anno (89 al mese) oppure 109 euro al mese con pagamento mensile
Costi e condizioni economiche
Il listino disponibile per il mercato italiano indica tre piani mensili per le imprese:
Piano | Canone mensile | Elementi inclusi indicati |
|---|---|---|
Freemium | 0 € | IBAN UE, una carta fisica e una virtuale; bonifico nazionale a 0,99 €; prelievi ATM con commissione del 2,19% |
Smart | 8 € | Una carta fisica e due virtuali; 20 bonifici gratuiti; due prelievi ATM gratuiti al mese; fino a 7.000 € al mese di pagamenti POS senza commissioni |
Pro | 19 € | Cinque carte fisiche e 100 virtuali; 50 bonifici gratuiti; quattro prelievi ATM gratuiti al mese; fino a 10.000 € al mese di pagamenti POS senza commissioni |
Secondo il listino fornito, non è previsto un costo di attivazione. È inoltre disponibile una opzione di fatturazione annuale che può ridurre il costo fino al 34% sul piano Pro.
I piani di wamo, più nel dettaglio
Freemium (0 €/mese) — pensato per chi è all'inizio e vuole un conto essenziale, senza vincoli. Include un conto aziendale con IBAN UE, 1 carta fisica e 1 virtuale, nessun costo di attivazione. Paga a consumo: 0,99 € per bonifico nazionale e 2,19% per prelievo ATM. Il limite principale è la componente gratuita molto ridotta (un solo sub-account per valuta, un numero minimo di bonifici inclusi).
Smart (8 €/mese) — la via di mezzo, per aziende che gestiscono più progetti e vogliono maggiore controllo su finanze e flusso di cassa. Rispetto a Freemium aggiunge 20 bonifici gratuiti, 2 prelievi ATM al mese gratis (5 con piano annuale), 1 carta fisica più 2 virtuali, 7.000 €/mese di transazioni POS locali senza commissioni e un cashback. Con il piano annuale risparmi il 20% (24 €/anno).
Pro (19 €/mese) — per chi gestisce più attività, valute e centri di costo e ha bisogno di scalabilità. È il piano più generoso: 5 carte fisiche e ben 100 virtuali Visa, 50 bonifici gratuiti, 4 prelievi ATM gratis al mese (10 con piano annuale) e 10.000 €/mese di transazioni POS senza commissioni, più cashback e più sub-account. Con la fatturazione annuale il risparmio sale al 34% (120 €/anno).
Le soglie e le operazioni incluse sono centrali nel confronto tra i piani. Un freelance che effettua pochi bonifici potrebbe trovare sufficiente il piano gratuito; un’impresa con più collaboratori o con un volume di operazioni superiore può considerare un piano a pagamento, mettendo però a confronto il canone con i costi che pagherebbe superando i limiti. Occorre sempre verificare le tariffe applicate oltre le soglie incluse, così come le commissioni per cambio valuta, bonifici internazionali, carte aggiuntive o operazioni POS eccedenti, consultando il listino prezzi completo, senza dedurre che le operazioni non menzionate siano gratuite.
Funzionalità e servizi digitali
L’offerta combina conto, carte e strumenti di gestione. Le carte virtuali possono essere assegnate a pagamenti online o a collaboratori, mentre quelle fisiche servono per le spese quotidiane e i pagamenti in presenza. La quantità inclusa varia tra i piani, con una dotazione più ampia nel Pro.
Wamo presenta anche strumenti per gestire spese e fatture e un assistente finanziario basato sull’intelligenza artificiale. Le informazioni disponibili non chiariscono quali funzioni siano incluse in ciascun piano, con quali sistemi contabili possano integrarsi o se l’assistente possa operare su dati bancari e documenti. Per una PMI, la presenza della funzione conta meno della sua compatibilità con i processi amministrativi già in uso.
Tra i servizi citati figurano i pagamenti POS, con soglie mensili indicate come prive di commissioni nei piani Smart e Pro. Il dato non basta a valutare il costo complessivo dell’accettazione: occorre verificare a quali transazioni si riferisce, cosa accade oltre il limite e se siano previsti costi separati per terminali, carte o servizi accessori.
Per confrontare le diverse impostazioni dei conti digitali per imprese, AziendaBanca ha analizzato anche Qonto e Tot e Finom e Revolut Business. Sono confronti utili per mettere a fuoco le differenze tra gestione bancaria e strumenti amministrativi, ma prezzi e condizioni vanno controllati sui siti dei singoli operatori.
Sicurezza, tutela e assistenza clienti
Wamo dichiara di essere regolamentata dalla FIN-FSA finlandese. Per valutare la protezione dei fondi, il cliente dovrebbe identificare nel contratto l’istituto che detiene il denaro e verificare se si tratta di una banca o di un istituto di pagamento. Il Fondo Interbancario di Tutela dei Depositi italiano riguarda le banche aderenti e non va dato per scontato per un conto offerto da una fintech: la tutela concreta dipende dalla struttura del servizio e dalla normativa applicabile. È quindi necessario leggere le informazioni ufficiali sulla salvaguardia dei fondi e sulle eventuali garanzie, senza equiparare automaticamente la vigilanza dell’azienda alla garanzia sui depositi.
Le app risultano disponibili su Google Play e App Store, anche in italiano, secondo le informazioni fornite. Wamo è inoltre descritta come ben recensita su Trustpilot, con circa 1.700 recensioni e una valutazione di cinque stelle; questi dati non sono verificati in tempo reale e le valutazioni degli utenti non sostituiscono l’esame del contratto. Le testimonianze riportate dall’azienda menzionano assistenza clienti e rapidità degli accrediti, ma sono esperienze individuali e non una garanzia sui tempi futuri.
Prima dell’apertura è utile verificare quali canali di assistenza siano disponibili, gli orari, i tempi indicativi di risposta e le procedure per bloccare una carta o contestare un’operazione. Un conto senza filiali può essere pratico per chi lavora prevalentemente in digitale, ma il supporto remoto diventa un elemento operativo importante in caso di problemi. Sul tema, si veda anche la guida di AziendaBanca su come scegliere un conto business senza filiali.
Pro e contro
Pro
Piano Freemium senza canone mensile, secondo il listino disponibile.
Carte fisiche e virtuali comprese nei piani, con dotazioni diverse.
Soglie di bonifici, prelievi e pagamenti POS incluse nei piani Smart e Pro.
Gestione digitale di conto, spese e fatture, con assistente finanziario AI dichiarato.
Contro
Il listino disponibile non ha una data di aggiornamento verificabile.
Alcuni costi oltre le soglie e per servizi accessori non sono specificati nei dati ricevuti.
L’IBAN è descritto come europeo, ma non è indicato se sia italiano.
La vigilanza della fintech non chiarisce da sola quale garanzia si applichi ai fondi.
Per chi è adatto e per chi no
Wamo può essere preso in considerazione da freelance, startup e PMI che gestiscono soprattutto pagamenti elettronici, vogliono assegnare carte ai collaboratori e preferiscono un servizio digitale. Il piano gratuito può essere un punto di partenza per chi ha volumi contenuti, mentre i piani Smart e Pro si rivolgono a chi può utilizzare le soglie incluse e le carte aggiuntive.
Può essere meno adatto a chi versa spesso contante, ha bisogno di un IBAN italiano garantito o deve verificare in anticipo specifiche integrazioni contabili e condizioni di tutela dei fondi. Anche per un’attività con molti bonifici, elevati incassi POS o frequenti operazioni in valuta, la convenienza non si può valutare dal solo canone: occorre ottenere il tariffario completo e stimare i costi sulla propria operatività, senza trasformare tale stima in una raccomandazione personalizzata.