Il private banking può fare di più. I clienti private sono generalmente soddisfatti della consulenza ricevuta ma affermano che più trasparenza in materia di costi e qualità dei prodotti non guasterebbe. Spinge in questa direzione tra l’altro la Mifid II.

L’evoluzione della relazione cliente-consulente
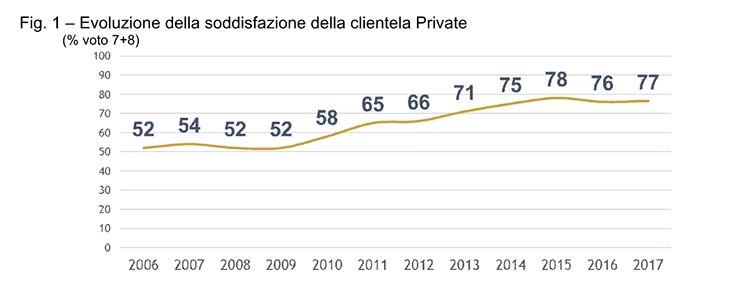
È quanto emerge dall’XII Osservatorio AIPB, realizzato in collaborazione con GFK, sulla clientela private italiana, in particolare sulle famiglie con patrimonio finanziario superiore ai 500mila euro (il 2,5% delle famiglie italiane). Di passi avanti ce ne sono stati eccome: dieci anni fa il livello di soddisfazione per i servizi di private banking era fermo al 54%, oggi il trend è stabile intorno al 77%. Con la Mifid II, nel 2018 il WM è chiamato però a investire di più sulla qualità dei prodotti, sul contenimento dei costi e sul rafforzamento delle competenze del consulente: prodotti, costi e competenze sono infatti tra gli elementi cui i clienti guardano con minore entusiasmo.
Clienti diversi, valutazioni diverse
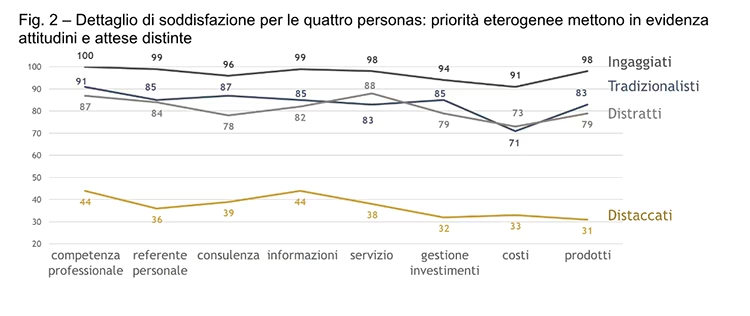
Non tutti del resto sono il “cliente perfetto”, il cosiddetto “ingaggiato”, come lo definisce la ricerca: un cliente competente, interessato, fidelizzato e “ambasciatore” della sua banca, sempre pronto a ricevere nuove proposte di investimento. Più frequentemente i gestori hanno a che fare con i clienti “tradizionalisti”, soddisfatti ma conservatori, che quindi si limitano a fruire dei servizi senza alcun entusiasmo particolare. Oppure con i clienti “distaccati”, che avvertono uno squilibrio tra se stessi e la banca e vorrebbero un supporto maggiore, e quelli “distratti”, che sono sì soddisfatti ma non interessati alle tematiche finanziarie.
Una strategia per ogni cliente
Come migliorare la relazione in questi 3 casi? Con un cliente tradizionalista il rapporto consulente-cliente va rafforzato periodicamente e quasi “con passione”, suggerisce lo studio: significa ad esempio fornire garanzie sul ruolo attivo della banca nella gestione del portafoglio, anche al di la dell’advisor; coinvolgerlo maggiormente e con più chiarezza e “premiarlo” attraverso programmi di loyalty. Il distaccato ha invece bisogno di sentirsi parte attiva nella relazione, va rassicurato mostrando competenze e professionalità e invitato in filiale. Da ultimo, il distratto deve passare da “delegante”, o peggio da “prigioniero” della banca, a protagonista della relazione: va educato, istruito sulle tematiche finanziarie e soprattutto ascoltato.


